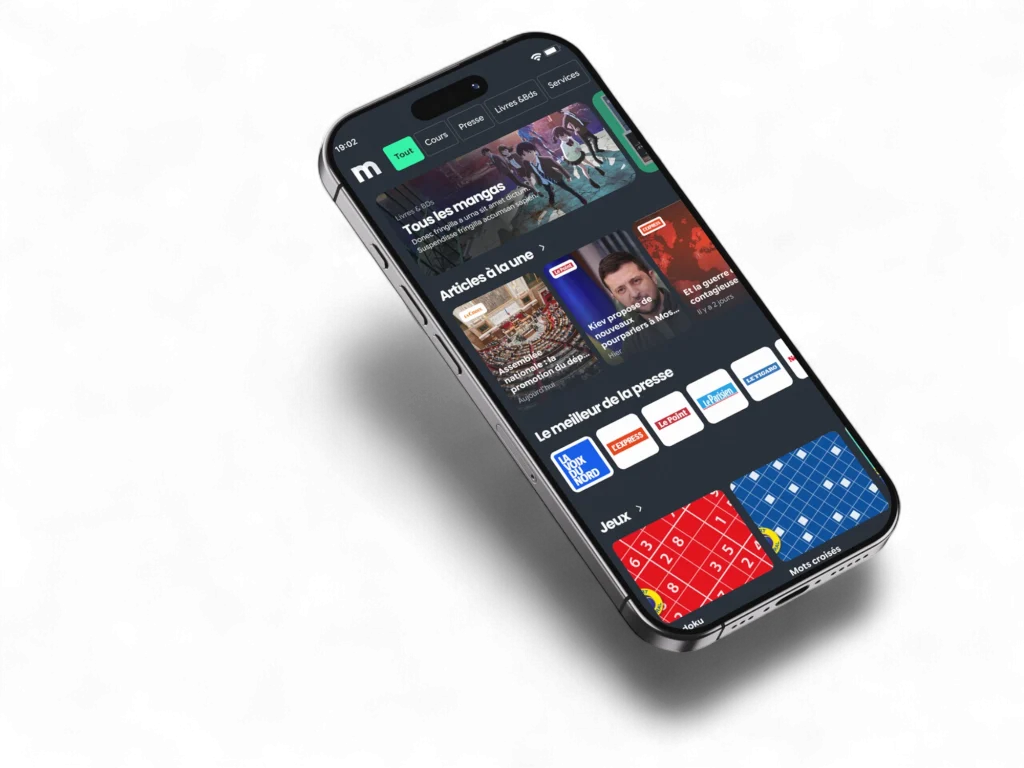
Livres, presse, audiobooks, formation en ligne, billetterie culturelle : le budget ASC du CSE peut couvrir tout cela — et dans des conditions d’exonération URSSAF très favorables. Mais dans beaucoup de CSE, la moitié de ce budget dort faute de savoir quoi en faire concrètement.
Le budget des Activités Sociales et Culturelles est souvent réduit à quelques chèques cadeaux en décembre et une tombola. C’est dommage — et surtout, c’est une occasion manquée. L’URSSAF reconnaît explicitement les avantages culturels comme des ASC à part entière, exonérés de cotisations sociales sous conditions. Ce guide se concentre sur le volet culturel et numérique ; pour une vue d’ensemble des avantages salariés que votre CSE peut proposer, un guide complet est disponible.
En bref
- Le budget ASC peut financer des avantages culturels : livres, presse, audiobooks, streaming éducatif, formation
- Ces avantages sont exonérés de cotisations sociales si l’attribution ne repose pas sur le salaire ou l’ancienneté
- Le critère d’ancienneté est interdit (Cour de cassation, 3 avril 2024) : l’URSSAF laisse aux CSE jusqu’au 31 décembre 2026 pour se mettre en conformité
- Une plateforme numérique bien choisie peut faire économiser 30 à 40 % sur les prix publics
- Le seuil d’exonération 2026 des chèques cadeaux est fixé à 5 % du plafond mensuel de la Sécurité sociale (PMSS 4 005 €), soit environ 200 € par bénéficiaire et par événement
Ce que l’URSSAF considère comme un avantage culturel éligible au budget ASC
L’URSSAF définit les activités sociales et culturelles comme des activités à finalité extra-professionnelle visant à améliorer les conditions de vie des salariés. Les avantages culturels entrent pleinement dans cette définition — à condition qu’ils soient collectifs et non discriminatoires.
En pratique, voici ce que les CSE financent régulièrement sans difficulté :
| Catégorie | Exemples concrets | Éligibilité ASC |
|---|---|---|
| Lecture numérique | Livres, BD, mangas, romans | ✅ Oui |
| Presse & actualités | Magazines, journaux, presse spécialisée | ✅ Oui |
| Audio & podcasts | Audiobooks, podcasts, livres audio | ✅ Oui |
| Formation non professionnelle | Langues, créativité, développement personnel | ✅ Oui (hors formation liée au poste) |
| Billetterie culturelle | Cinéma, théâtre, concerts, expositions | ✅ Oui |
| Soutien scolaire | Cours en ligne pour enfants de salariés | ✅ Oui |
| Streaming & VOD | Plateformes vidéo généralistes | ✅ Oui |
📜 Texte de référence
L’article L. 2312-78 du Code du travail définit les activités sociales et culturelles. Le Guide CSE de l’URSSAF 2026 précise les conditions d’exonération applicables aux avantages financés par le budget ASC.
Les conditions d’exonération URSSAF : ce qui change tout
Un avantage culturel financé par le CSE est exonéré de cotisations sociales s’il respecte trois règles fondamentales. En dehors de ces conditions, l’avantage est requalifié en rémunération et soumis à charges.
Règle 1 — Attribution collective, pas individuelle
L’avantage doit être accessible à l’ensemble des salariés, ou à une catégorie définie selon des critères objectifs (ex. : familles avec enfants pour le soutien scolaire). Vous ne pouvez pas réserver un abonnement culturel à un seul département ou à certains niveaux hiérarchiques.
Règle 2 — Aucun critère d’ancienneté
Conditionner un avantage ASC à une durée minimale de présence dans l’entreprise est interdit depuis l’arrêt de la Cour de cassation du 3 avril 2024. Un salarié embauché le 1er mars a les mêmes droits qu’un collaborateur présent depuis dix ans. L’URSSAF a toutefois prolongé sa tolérance : les CSE ont jusqu’au 31 décembre 2026 pour se mettre en conformité (échéance initialement fixée à fin 2025).
⚠️ Point de vigilance
Si votre règlement ASC contient encore une clause d’ancienneté minimale (6 mois, 1 an…), mettez-la en conformité avant le 31 décembre 2026 : jusqu’à cette date, l’URSSAF n’engagera pas de redressement sur ce motif pour un CSE de bonne foi. Attention toutefois : le risque judiciaire, lui, est déjà réel. Depuis l’arrêt de 2024, un salarié peut contester une clause d’ancienneté devant le juge, indépendamment de la tolérance URSSAF.
Règle 3 — Absence de lien avec la rémunération
L’avantage ne doit pas être proportionnel au salaire. Une participation forfaitaire identique pour tous (ex. : 10 €/mois par salarié pour un abonnement à une médiathèque numérique) est éligible. Un remboursement calculé sur le coefficient ou le grade ne l’est pas.
📎 Source : Guide CSE URSSAF 2026
Pourquoi les avantages culturels numériques surperforment les avantages classiques
Les chèques cadeaux restent populaires — 78 % des CSE en distribuent selon les données sectorielles disponibles. Mais ils ont un défaut majeur : leur taux de non-consommation atteint parfois 15 à 20 % selon les entreprises, souvent parce que les montants sont trop faibles pour couvrir un achat significatif.
Les avantages culturels numériques ont une logique différente. Un accès collectif à une médiathèque numérique — livres, presse, audiobooks, BD — représente pour chaque salarié plusieurs dizaines d’euros de pouvoir d’achat mensuel supplémentaire, sans rien débourser, activable immédiatement depuis son smartphone.
📌 Exemple concret
Un salarié qui souscrirait lui-même à un abonnement presse numérique, un service de livres audio et une bibliothèque en ligne débourserait entre 25 et 40 € par mois. Financé par le CSE sur le budget ASC, ce même accès lui revient à zéro — c’est du pouvoir d’achat net, immédiat et exonéré de cotisations sociales.
Ce que le budget ASC peut couvrir concrètement : les plafonds URSSAF 2026
Tous les avantages culturels ne fonctionnent pas selon le même régime d’exonération. Voici les principaux cas :
Abonnements numériques collectifs (médiathèque, presse, formation)
Prise en charge intégrale possible sur le budget ASC, sans plafond fixé par l’URSSAF — à condition que l’accès soit identique pour tous les salariés et que l’attribution ne soit pas conditionnée au salaire. C’est le régime le plus favorable.
Chèques cadeaux, chèques culture et billetterie
Deux régimes distincts, souvent confondus. Les chèques cadeaux et bons d’achat bénéficient d’une tolérance URSSAF : ils sont présumés non assujettis tant que leur montant ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale, soit environ 200 € en 2026 (base PMSS 2026 : 4 005 €), ce seuil s’appréciant par bénéficiaire et par événement (Noël, rentrée scolaire, naissance…). Les chèques strictement culturels (chèque-culture, chèque-lire, chèque-disque, coupon sport) relèvent, eux, d’un régime plus favorable : leur exonération est totale, sans plafond, dès lors qu’ils financent des biens ou services à caractère culturel. C’est une distinction que beaucoup de CSE ignorent — et qui change la façon d’arbitrer entre les deux enveloppes.
Billetterie cinéma / spectacles
Assimilée aux biens et services culturels lorsqu’elle finance l’accès à une œuvre (place de cinéma, de théâtre, de concert, d’exposition) : l’exonération est alors totale. Une pratique courante consiste à prendre en charge un tarif réduit sur justificatif.
Formation non professionnelle
Les cours de langue, de musique, de cuisine ou de développement personnel financés par le CSE sur le budget ASC sont exonérés — à condition qu’ils n’aient aucun lien avec le poste occupé par le salarié. Une formation en bureautique destinée à des assistantes administratives, par exemple, relèverait du plan de formation et non du budget ASC.
💡 Bon à savoir
Certains CSE cumulent plusieurs avantages culturels sur leur budget ASC : un abonnement médiathèque numérique toute l’année + une dotation billetterie + une aide à la rentrée scolaire. Ces trois postes sont indépendants — les plafonds s’apprécient séparément.
Comment choisir une plateforme culturelle pour son CSE
La question n’est pas “quelle plateforme choisir” en général — c’est “quels critères évaluer pour que l’avantage soit réellement utilisé”. Sur le terrain, deux obstacles reviennent systématiquement : la friction à l’activation (trop d’étapes pour accéder au service) et la pauvreté du catalogue (trop peu de titres pertinents pour convaincre des profils variés).
Les critères qui conditionnent le taux d’utilisation
Accès mobile natif sans compte entreprise complexe à créer. Catalogue couvrant plusieurs formats (lecture, audio, presse) pour toucher des profils différents. Mise à jour régulière des contenus — un catalogue figé se désabonne après quelques semaines. Et un tableau de bord CSE pour suivre les usages sans avoir accès aux données personnelles des salariés.
Les critères qui conditionnent la conformité URSSAF
Attribution identique pour tous les salariés, sans condition d’ancienneté. Facturation centralisée au CSE (pas de remboursement individuel sur justificatif, qui complexifie la comptabilité et crée un risque de requalification). Documentation claire de la prestation pour les commissaires aux comptes si le CSE est soumis à audit. Sur ce dernier point, notre guide complet sur les budgets et la comptabilité CSE détaille les obligations d’enregistrement comptable par type de dépense ASC.
Calculez les économies que votre CSE peut générer pour vos bénéficiaires avec Mozaik
Simulateur d'avantages Mozaik
Découvrez la valeur des économies que vous pourrez offrir à vos salariés
Questions fréquentes sur les avantages culturels CSE
Le budget ASC peut-il financer un abonnement presse ou lecture numérique pour tous les salariés ?
Oui, sans plafond fixé par l’URSSAF, à condition que l’accès soit identique pour l’ensemble des salariés et qu’il n’y ait aucune condition d’ancienneté. Les abonnements collectifs à des plateformes de lecture, presse ou audiobooks sont reconnus comme des avantages ASC éligibles à l’exonération de cotisations sociales.
Quel est le plafond URSSAF pour les chèques culture en 2026 ?
Il faut distinguer deux cas. Les chèques cadeaux et bons d’achat sont présumés exonérés tant que leur montant ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale, soit environ 200 € en 2026 (base PMSS 2026 : 4 005 €), apprécié par bénéficiaire et par événement. Les chèques strictement culturels (chèque-culture, chèque-lire, chèque-disque) bénéficient quant à eux d’une exonération totale, sans plafond, dès lors qu’ils financent des biens ou services à caractère culturel.
Un CSE peut-il financer des cours en ligne ou du soutien scolaire pour les enfants des salariés ?
Oui. Le soutien scolaire pour les enfants des salariés et les cours en ligne à finalité personnelle (langues, créativité, développement personnel) sont des ASC éligibles. La condition principale : l’avantage doit être accessible à tous les salariés concernés par la catégorie définie (ex. : salariés avec enfants scolarisés), sans condition de salaire ni d’ancienneté.
La formation en ligne financée par le CSE est-elle exonérée de cotisations ?
Oui, si la formation n’a aucun lien direct avec le poste de travail du salarié. Une formation en langue, en musique ou en cuisine relève des ASC et est exonérée. En revanche, une formation bureautique destinée à améliorer les compétences professionnelles du salarié relève du plan de formation et ne peut pas être imputée sur le budget ASC.
Comment justifier les dépenses d’avantages culturels dans la comptabilité du CSE ?
Les dépenses d’avantages culturels doivent être imputées sur le budget ASC et documentées par des factures au nom du CSE. Pour les abonnements collectifs, une facture globale par période suffit. Pour les chèques culture, le registre de distribution nominatif est indispensable. Un logiciel de comptabilité CSE ou un expert-comptable spécialisé facilitent cette traçabilité, notamment en cas de contrôle URSSAF.
Peut-on cumuler plusieurs avantages culturels sur le même budget ASC ?
Oui. Un CSE peut simultanément proposer un abonnement médiathèque numérique, des chèques culture pour les fêtes de fin d’année, une aide à la rentrée scolaire et une participation à la billetterie. Ces postes sont indépendants — les plafonds d’exonération s’apprécient séparément pour chaque type d’avantage.